
4年亏200亿,“中国彩电大王”退市
行业厮杀才刚刚开始
今天,康佳A股迎来最后一个交易日,为其34年A股生涯画上句号。
34年前,康佳以“彩电第一股”的身份登陆资本市场,鼎盛时期连续5年蝉联国内彩电销量冠军,年销量突破千万台。
如今,2022‑2025四年累计亏损超200亿元,陷入严重资不抵债的境地。
昔日的“中国彩电大王”,为何黯然退市?
电视行业的厮杀,才刚刚开始?
01
彩电大王退市
1979年,深圳正式建市,对外开放大门刚刚打开。
彼时,深圳还只是个边陲小镇,产业基础薄弱,一河之隔的香港却拥有成熟的电子加工供应链,有意到内地办厂。
双方一拍即合,合资成立“广东省光明华侨电子工业有限公司”,主营来料加工电子业务。
这就是康佳的前身,也是改革开放之后国内第一家中外合资电子企业。
可以说,康佳是含着“金钥匙”出生的。
初期,康佳加工收音机,后又生产彩电,因为没有国内销售权限,只能出口海外。
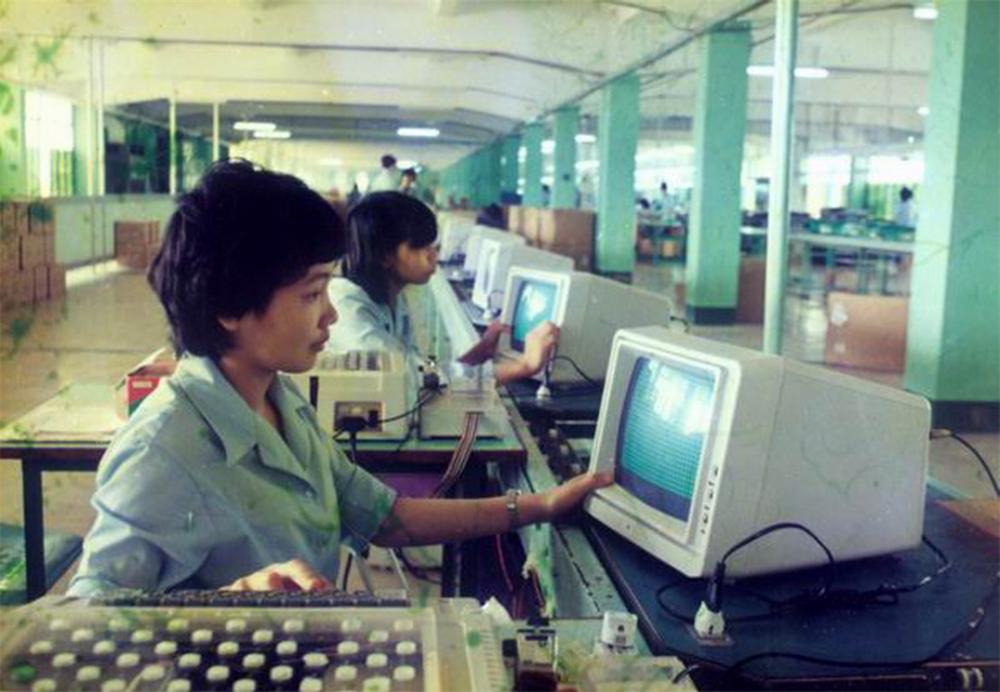
康佳早期彩电生产线
直到1987年,康佳拿到了彩电内销许可证,迎来发展的关键转折点。
仅仅2年后,康佳推出国内第一台全遥控彩电,拿下国家优质产品奖项,一战成名。
1992年3月27日,康佳A、B股同时在深交所挂牌上市,成为中国家电行业少有的AB股上市企业,被誉为“彩电第一股”。
在《从全国第1到为小米代工:“中国彩电大王”没落了吗?》一文中,正解局介绍过长虹彩电销量于1990年登顶国内市场。
1998年,康佳攻擂成功,成为第二代“中国彩电大王”。
1999年,康佳成为深圳第一个产值过百亿的工业企业。
要知道,当时华为的营收也刚超过120亿元,比亚迪的营收只有5亿元,面向消费者的康佳名气更大,社会曝光度更高。
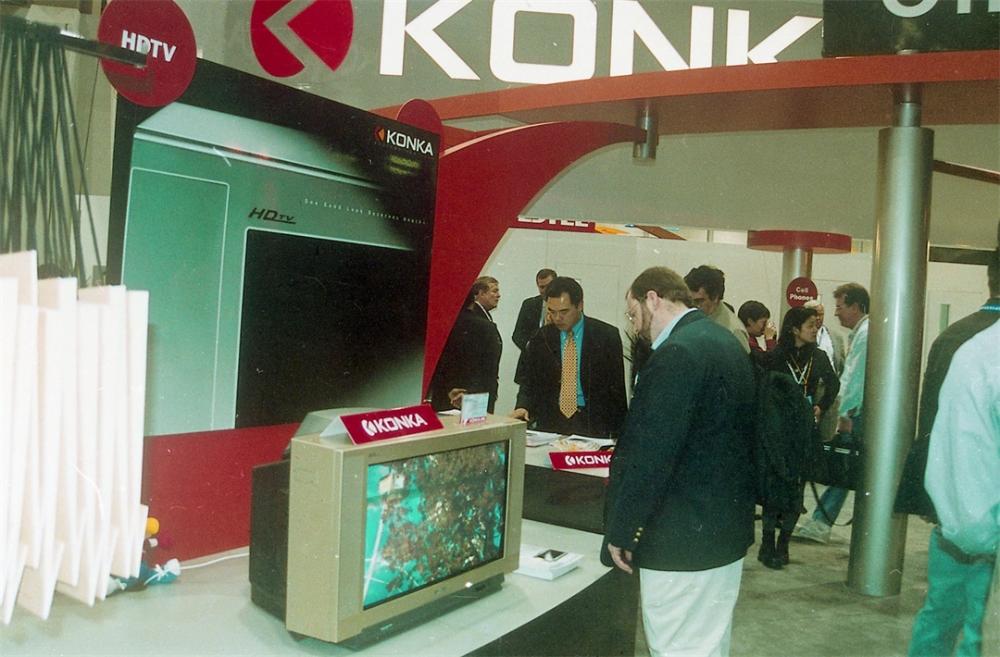
康佳彩电在海外参展
2003年至2007年,康佳连续五年霸榜国内彩电销量第一,年销量突破千万台。
巅峰之后,康佳便步入漫长的下坡之路。
2011年是康佳由盛转衰的关键转折年。
这一年,公司营收出现下滑,归母净利润虽勉强为正,但扣非后已陷入实质性亏损。
此后,“彩电第一股”便陷入了长达15年的主业亏损,国内市占率也持续下滑至2%以内。
2019年,康佳营收达到551.19亿元的历史巅峰后也开始持续下滑,2026年上半年营收只有38.52亿元。
更糟糕的是,2022年-2025年,康佳累计亏损约200亿元。
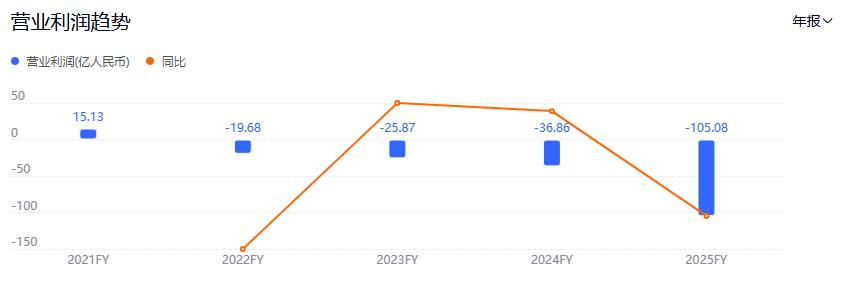
康佳近五年营业利润
2025年,华润入主康佳,“输血”后收效甚微。
也正是在这一年,康佳年末净资产转负,被戴上*ST退市风险警示帽子。
按照交易所规则,如果2026年末净资产继续为负,康佳将被强制退市。
目前来看,年末净资产转正毫无希望。
与其被强制退市,不如主动为之。
这是理性,也是相对体面的选择。
02
电视行业竞争激烈
昔日的“中国彩电大王”,为何黯然退市?
要分析其中的原因,首先得理解电视行业的竞争有多残酷。
众所周知,家电行业的竞争尤为激烈。
其中,黑电(电视、音响、投影仪等)的竞争激烈程度,远大于白电(冰箱、空调、洗衣机)。
这里,正解局提供一个观察角度,“老玩家存活率”。
老玩家存活率越高,竞争激烈程度越低;老玩家存活率越低,竞争激烈程度越高。
在白电领域,曾经辉煌的“老玩家”虽然也遭遇了市场份额的大幅下滑,但仍有一席之地。
比如,博世、西门子在中国洗衣机市场依然拥有稳固的基本盘。大金、三菱在空调高端市场依然有号召力。
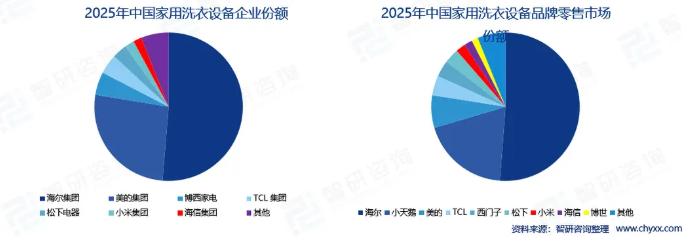
中国洗衣机各品牌市场份额
反观黑电,“老玩家”遭遇了一场触目惊心的“集体大败退”。
飞利浦、夏普分别将中国大陆的电视业务转让给了冠捷科技、富士康,东芝电视业务被海信收购,松下欧洲电视业务由创维全面接管,索尼含电视在内的家庭娱乐业务已由TCL主导运营。
曾经叱咤风云的“日系电视四巨头”(夏普、东芝、松下、索尼),均已纳入中国厂商的产业版图。
康佳所处的彩电行业,正是家电品类中竞争最为激烈的。
核心原因是,在所有家电品类中,电视的技术迭代速度是最快的。
白电技术稳定、耐用属性强,像空调的核心技术压缩机已成熟数十年,冰箱的保鲜技术是渐进式改良,老品牌只要不犯大错,就能靠品牌和渠道维持份额。
再看电视,从CRT到液晶,从液晶到OLED,从OLED到MiniLED,再到如今的RGB-MiniLED……
显示技术的代际更替,几乎每五到十年就来一次颠覆。(具体可阅读《谁杀死了等离子电视?》一文)
与此同时,面板占整机成本60%‑70%,上游供应链周期波动剧烈,下游整机厂商很容易被成本裹挟,利润被不断挤压。
这意味着,电视企业不仅要押对技术路线,还不得不向上游延伸。
今天的电视头部玩家,无一不是押对技术路线的“幸运儿”和打通上下游的“实力派”。
像三星和LG,本身就是显示面板领域的王者。
TCL通过旗下的华星光电构建了从面板到整机的垂直一体化能力,这是其在MiniLED领域快速崛起的核心底牌。
海信虽然没有自建面板厂,但通过自研“信芯”画质芯片构建了画质调校的“软实力”护城河。
海信旗下信芯微在电视TCON芯片领域全球市占率达45%,保持行业领先。
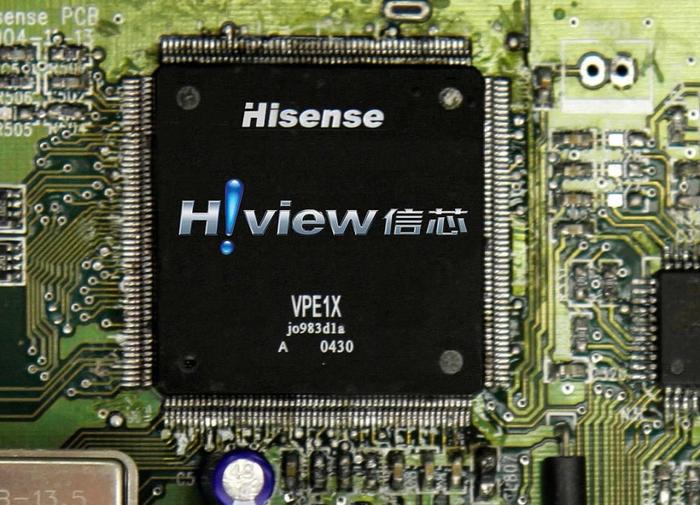
2005年,海信研发出中国首款具有自主知识产权的数字电视处理芯片“信芯”,打破了外资芯片的垄断
正解局注意到,2026年7月,海信视像以3.91亿元认购惠科股份3864.29万股,成为其核心产业战略投资者。
惠科是全球第三大LCD电视面板厂商,海信通过入股面板厂商,构建了“芯片‑面板‑整机”的产业协同。
想在电视行业生存下来,并非易事。
03
康佳做错了什么
分析行业背景,我们再看康佳的没落,就更好懂了。
简单来说,就是主业错失历史机遇,副业盲目铺摊子。
先看主业。
2007年前后,显示技术从传统CRT向液晶全面转型。
彼时,TCL果断转向液晶,并于2009年联合深圳市政府投资245亿元成立华星光电,自建8.5代液晶面板线。
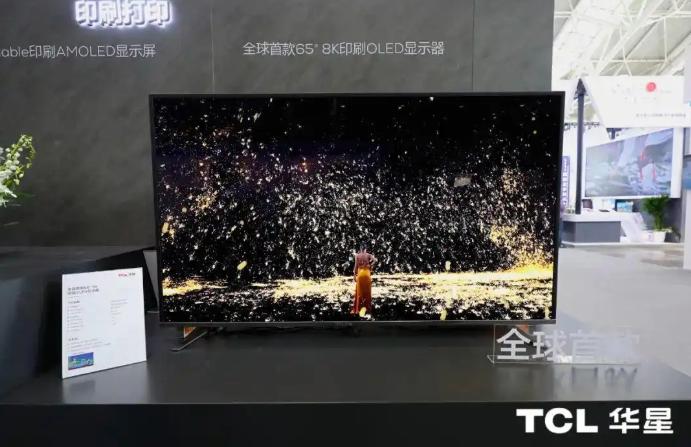
TCL华星光电发布的全球首款65英寸8K印刷OLED显示器
海信,在自主研发“信芯”芯片的基础上,2007年投产中国首条液晶模组生产线。
康佳曾与TCL、创维、长虹联合成立“聚龙光电”,计划共同投资液晶面板,但该项目最终因各方想法不一而不了了之。
此后,康佳始终未对上游面板进行实质性大规模投资,最终在后续的发展中陷入被动。
再看副业。
2018年,在主业彩电业务持续下滑之际,康佳提出“不能只是彩电企业”,开始大规模多元化扩张。
从半导体、环保地产,到供应链金融、新材料,康佳追着风口跑,多点出击。
盲目铺摊子,获得了回报却寥寥无几,反而分散消耗了大量资源。
当同行集中资源推出高端产品时,康佳的彩电业务却被持续“抽血”,无力应对,最终丢掉了市场。
康佳的退市,是中国电视行业大浪淘沙的缩影。
统计数据显示,2026年上半年,中国大陆电视品牌整机出货量为1494.7万台,同比再降10.1%,连续五个季度负增长。
全年出货预计跌至3012万台,创下16年以来新低,相较2016年5089万台接近腰斩。
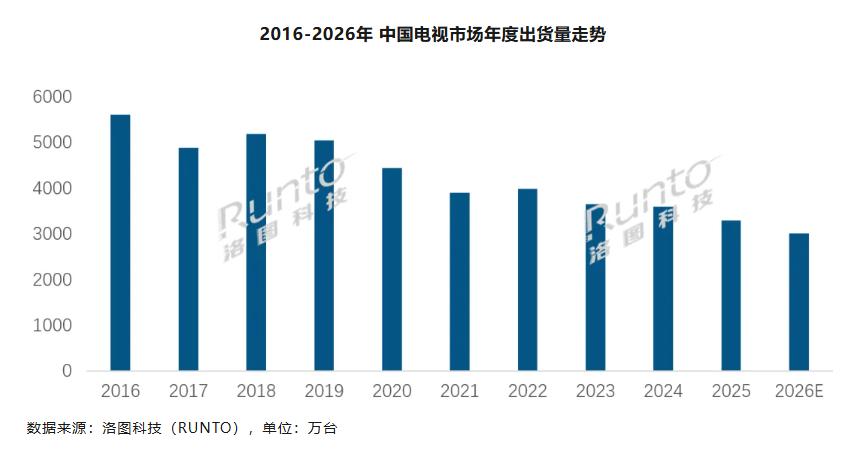
中国电视年度出货量走势
海信、TCL、小米、创维、长虹、海尔、康佳、华为八大品牌合计出货约1426万台,占整体市场的95.4%。
仅海信、TCL、创维、小米四家的市场份额就超过了75%。
也就是说,需求在萎缩,马太效应仍在强化,留给康佳们的空间,不多了。
康佳的A股故事,结束了。
中国电视行业的厮杀,才刚刚开始。
下一个倒下的是谁?
本文仅代表作者观点,版权归原创者所有,如需转载请在文中注明来源及作者名字。
免责声明:本文系转载编辑文章,仅作分享之用。如分享内容、图片侵犯到您的版权或非授权发布,请及时与我们联系进行审核处理或删除,您可以发送材料至邮箱:service@tojoy.com